摘要
2026年8月份,新能源重卡市场延续连增势头,整体销量达到2.68万辆,同比大增51%。包括充电重卡在内,多个细分市场同步连增,而充电重卡8月份同比增速继续跑赢新能源重卡市场“大盘”...
2026年8月份,新能源重卡市场延续连增势头,整体销量达到2.68万辆,同比大增51%。包括充电重卡在内,多个细分市场同步连增,而充电重卡8月份同比增速继续跑赢新能源重卡市场“大盘”。
请看第一商用车网的分析报道。
8月实销2.13万辆同比大涨77%,狂斩“39连增”

2026年8月份,国内新能源重卡市场共计销售2.68万辆(注:本文数据来源为交强险实销口径,不含出口和军车,下同),环比7月份小幅增长1%,同比增长51%。8月份,纯电动重卡(包括换电和充电)销售2.65万辆,占比高达98.99%,仍是新能源重卡最重要的组成部分。
这其中,充电重卡销售2.13万辆,环比增长3%,同比增长77%,这是充电重卡连续39个月实现增长。8月份充电重卡77%的同比增幅较上月(+81%)有所缩窄,但仍比新能源重卡市场整体增速高出26个百分点,连续第36个月跑赢市场“大盘”。
8月份,充电重卡在纯电动重卡销量中的占比达到80.34%,较上月(79.08%)提升1.26个百分点(如下图),比2025年全年占比(69.61%)则高了超10个百分点。
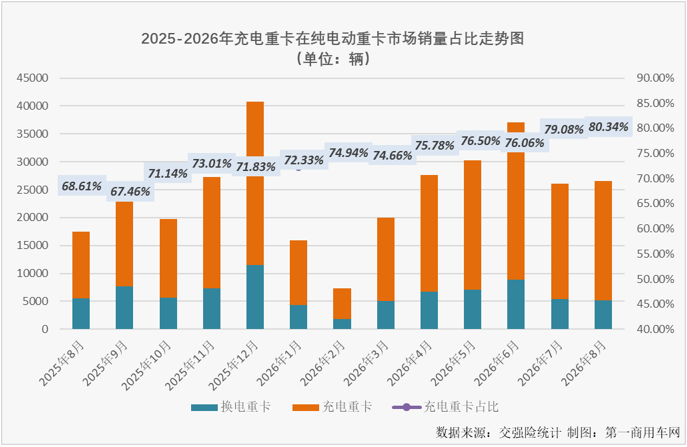
根据第一商用车网的观察,自2025年8月份起,充电重卡在纯电动重卡销量中的占比一直高于60%,年末3个月占比均超70%,从这一角度看,今年充电重卡市场显然是延续了上年的好状态,截止到8月份,充电重卡在纯电动重卡销量占比已连续11个月超过70%。
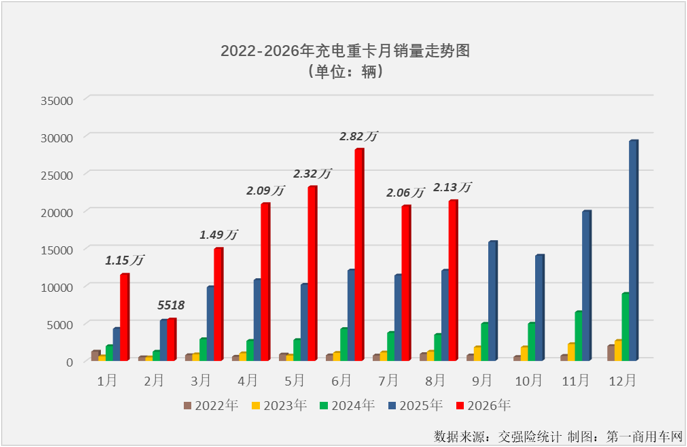
2025年之前,充电重卡月销量一直没有超过万辆,2025年则有9个月销量破万,全年平均月销量达到1.29万辆(2022-2024年平均月销量分别仅有800余辆、1300余辆以及4000余辆)。从数字上看,2026年一季度三个月销量虽然也是同期最高,但放在2025年里看都不突出,但自4月份开始就非常耀眼(平均销量接近2.3万辆),是仅次于2025年12月份的史上第5、第3、第2、第6和第4高月销量(如上图)。
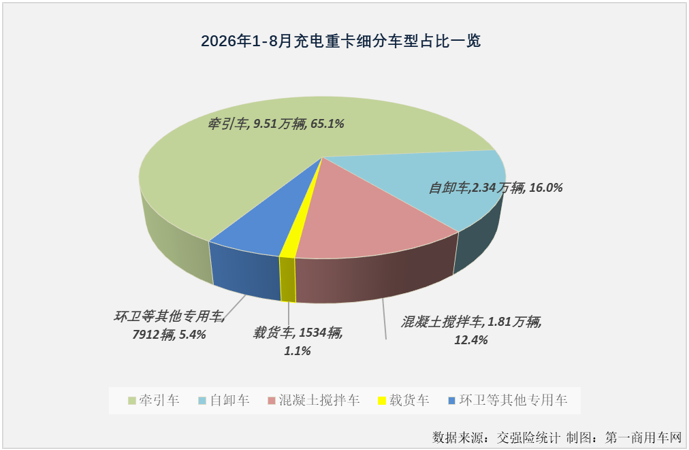
从细分车型来看,2026年1-8月销售的充电重卡仍以牵引车、自卸车,以及混凝土搅拌车为主,分别达到9.51万辆、2.34万辆和1.81万辆,占比分别达到65.1%、16.0%和12.4%。此外,洗扫车、清洗车等环卫车型也是充电重卡的重要细分车型,合计占比达到5.4%。
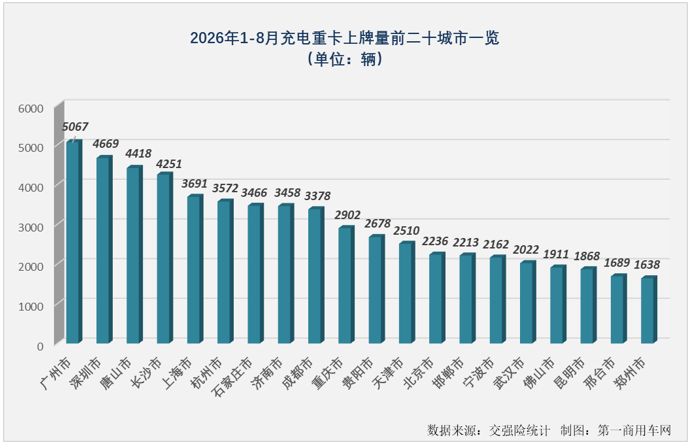
2026年1-8月,全国除港、澳、台外的31个省级行政区都有充电重卡销售。具体到城市来看,截止到8月份,充电重卡销量超百辆的城市达到216座,广州、深圳、唐山、长沙、上海、杭州、石家庄、济南和成都等城市累计销量已超过3000辆(如下图)。
重汽超4000辆月榜摘冠,东风/福田/联卡翻倍涨
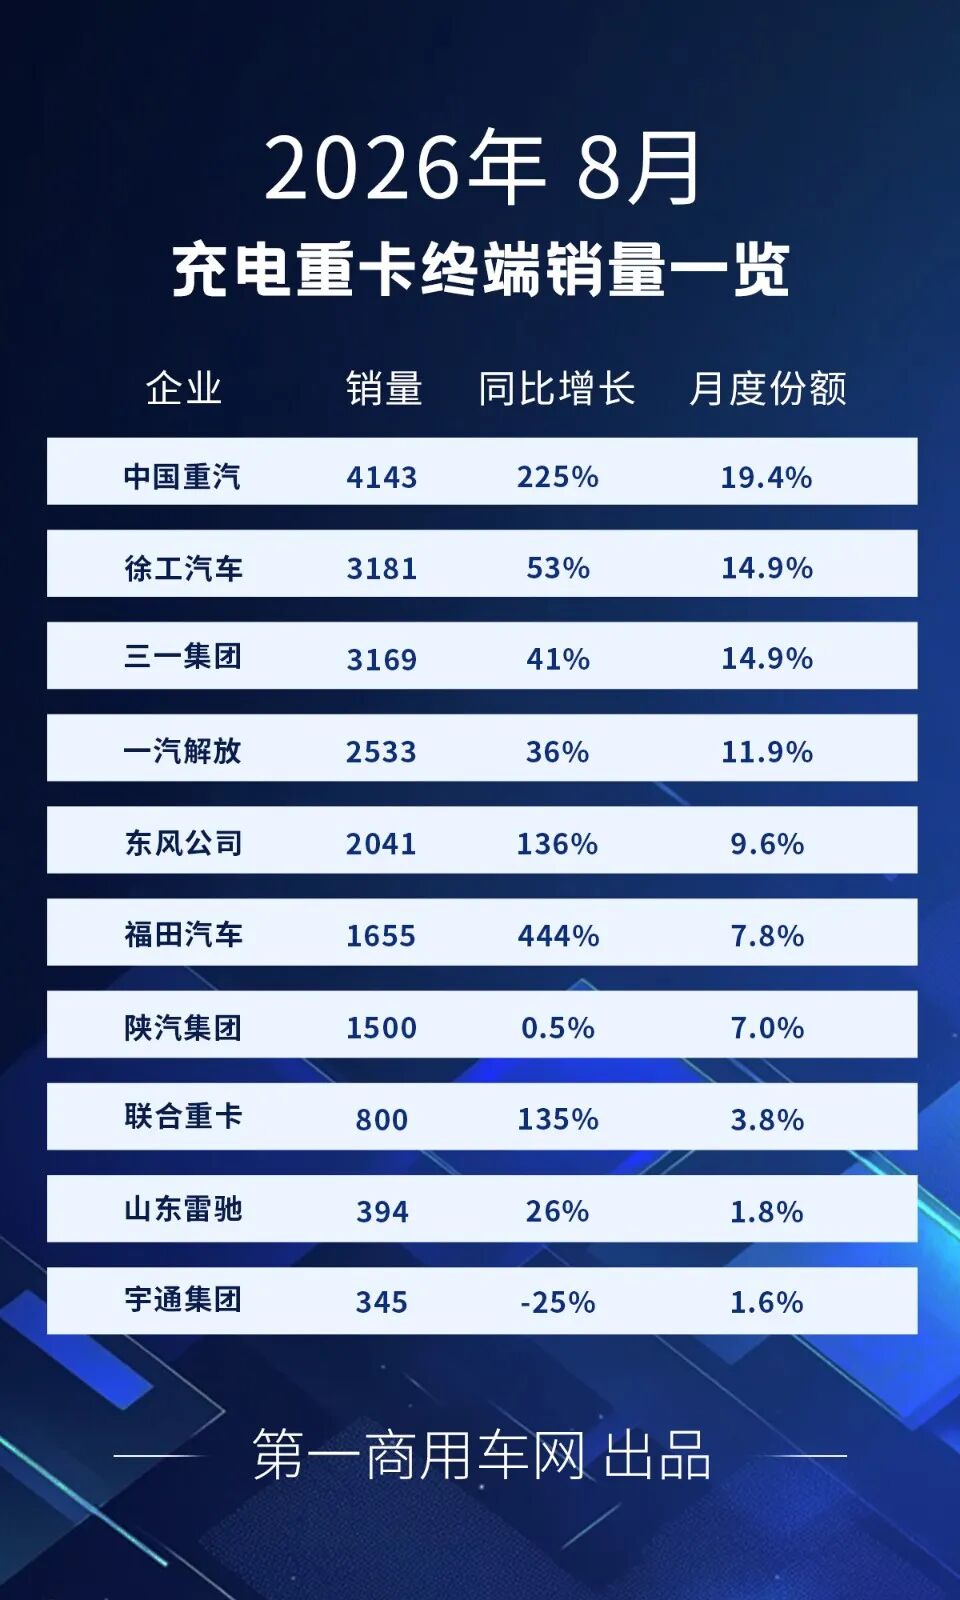
2026年8月份,充电重卡实销2.13万辆,同比增长77%,销量排行前十企业销量均超300辆,销量破千的企业达到7家。
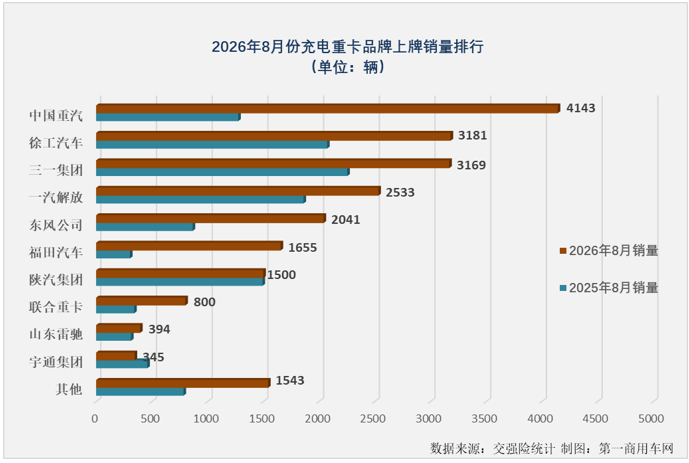
重汽销售4143辆斩获联月榜销冠;徐工和三一分别销售3181辆和3169辆排名2、3位;解放、东风、福田和陕汽排名4-7位,分别销售2533辆、2041辆、1655辆和1500辆;联合重卡、山东雷驰和宇通分别销售800辆、394辆和345辆,排名8-10位。
与去年同期相比,充电重卡主流企业今年8月份销量大多实现增长,重汽、东风、福田和联合重卡同比分别大涨了225%、136%、444%和135%;徐工、三一、解放和雷驰实现两位数增长,但增速低于市场整体增速,跑输市场“大盘”。
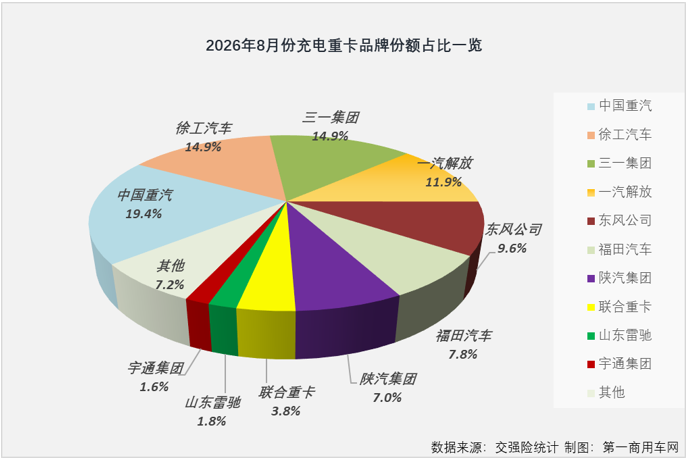
8月份,充电重卡销量前十企业合计份额达到92.8%,销量前4企业份额均超10%,重汽、徐工、三一和解放分别抢到充电重卡市场19.4%、14.9%、14.9%和11.9%的份额;东风、福田和陕汽月度份额分别为9.6%、7.8%和7.0%,相邻企业间的差距并不算大。
根据第一商用车网的观察,虽然7、8月份是卡车市场销售淡季,但受国四/国五柴油重卡加速淘汰、“以旧换新”政策落地、油气价格高企等因素影响,叠加新能源重卡能耗成本优势拉动,大量物流、矿山、港口等集中置换,催生了大量终端大单,其中又属充电重卡最为亮眼,主流企业近期都有充电重卡大单签约或交付。
1-8月累销14.6万辆增92%,TOP3破2万,多家企业翻倍
2026年1-8月,充电重卡累计销售14.60万辆,同比增长92%,累计销量增幅较7月过后(+95%)缩窄3个百分点。
2026年1-8月充电重卡企业销量表(单位:辆)
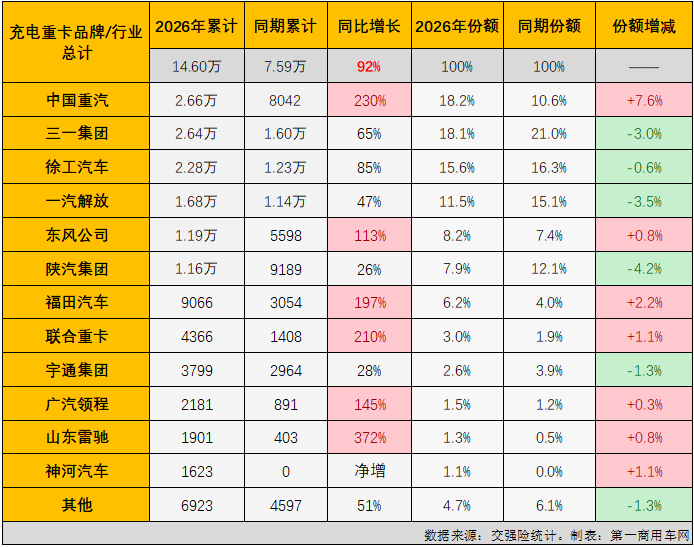
与去年同期相比,充电重卡累计销量前12企业均实现增长,其中重汽、东风、福田、联合重卡、领程和山东雷驰同比分别大涨了230%、113%、197%、210%、145%和372%,实现翻倍增长;三一、徐工、解放、陕汽、宇通等企业实现两位数增长,神河汽车是净增长。
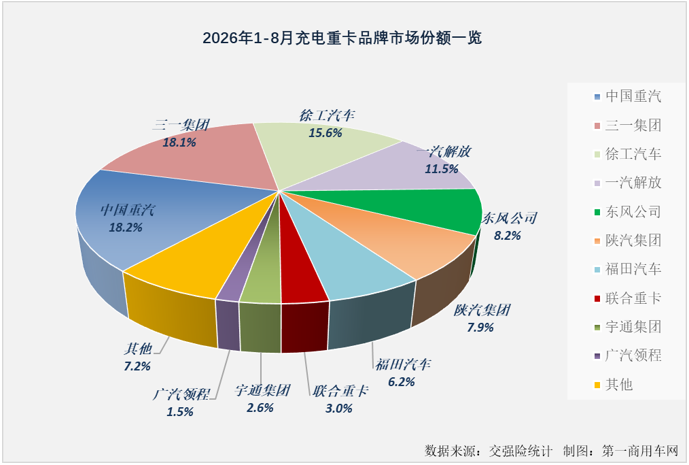
从市场份额看,2026年1-8月,充电重卡市场销量前十企业合计份额达到92.8%,其中TOP5企业合计份额就达到71.6%。截止到8月份,累计销量前3位的重汽、三一和徐工累计销量均超2万辆,分别达到2.66万辆、2.64万辆和2.28万辆,市场份额分别为18.2%、18.1%和15.6%,其中重汽的市场份额较2025年同期提升了7.6个百分点;排名4-6位的解放、东风和陕汽累计销量均超万辆,市场份额分别11.5%、8.2%和7.9%,东风的市场份额较去年同期小幅提升。
排名第7位的福田累计销量接近万辆,达到9066辆,市场份额为6.2%,较去年同期提升了2.2个百分点;排名8-10位的是联合重卡、宇通和领程,市场份额在1.5%-3.0%之间,联合重卡和领程市场份额较去年同期有所提升。
2026年1-8月充电重卡销量TOP10车型一览(单位:辆)
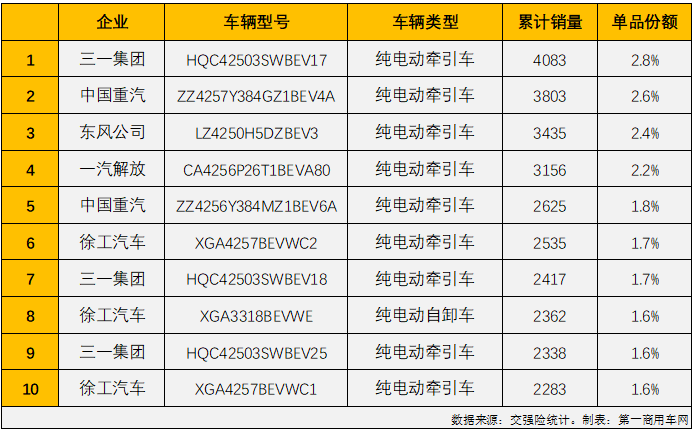
第一商用车网对比充电重卡热销车型与新能源重卡热销车型发现,截止到8月份,2026年新能源重卡最热销的10款车型均是充电重卡,充电重卡热销TOP10车型包揽了新能源重卡热销TOP10,足可见这一细分市场当前的火热。而无论是市场还是企业,这样的火热还在继续。请与本站一起保持关注。